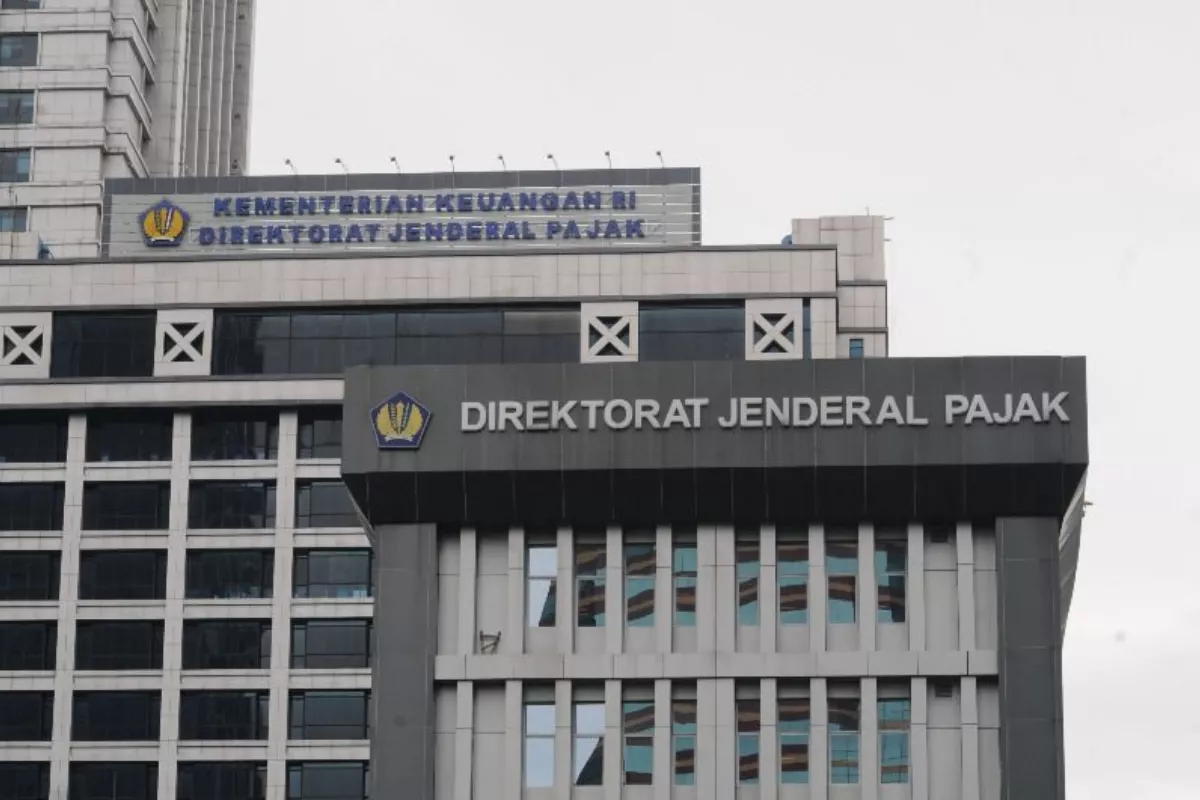
JAKARTA — Direktorat Jenderal Pajak (DJP) Kementerian Keuangan menyampaikan bahwa langkah pemeriksaan terhadap 38 perusahaan besi dan baja berhasil mendulang penerimaan pajak senilai Rp326,60 miliar.
Rinciannya, penerimaan bersumber dari pengungkapan ketidakbenaran pada alur Pemeriksaan Bukti Permulaan senilai Rp224,19 miliar, pelunasan lewat fungsi pengawasan senilai Rp96,08 miliar, serta pelunasan lewat fungsi pemeriksaan senilai Rp6,33 miliar.
Direktur Jenderal Pajak Kemenkeu Bimo Wijayanto dalam siaran resminya di Jakarta, Rabu, mengemukakan bahwa pihak DJP turut memperluas cakupan pemeriksaan ke pihak-pihak terafiliasi atau yang berkedudukan sebagai lawan transaksi dari 38 wajib pajak tersebut.
Langkah perluasan ini melingkupi tindakan atas 485 wajib pajak pada rentang tahun pajak 2021–2026, dengan raihan penerimaan pajak mencapai Rp380,50 miliar.
Di samping itu, penanganan Pemeriksaan Bukti Permulaan atas 20 wajib pajak lain di industri besi dan baja menyumbang penerimaan pajak sebesar Rp118,18 miliar.
Dengan demikian, perolehan penerimaan dari eksekusi pengembangan di luar kelompok 38 wajib pajak awal tersebut menembus angka Rp498,68 miliar.
“Jika digabungkan dengan penerimaan dari penanganan terhadap 38 wajib pajak sebesar Rp326,60 miliar, total penerimaan pajak yang telah diperoleh dari rangkaian penanganan sektor besi dan baja tersebut mencapai Rp825,28 miliar,” jelasnya.
Kendati begitu, Bimo menggarisbawahi bahwa perolehan angka tersebut belum merefleksikan keseluruhan potensi penerimaan yang ada, mengingat DJP masih mengulirkan proses pengawasan, pemeriksaan, pendalaman, hingga tindakan penegakan hukum kepada para wajib pajak sektor besi dan baja terkait.
Mengacu pada pembaruan data hingga 26 Agustus 2026, terdapat 8 wajib pajak yang masih menjalani tahapan Pemeriksaan Bukti Permulaan.
Selanjutnya, 12 wajib pajak telah menuntaskan alur tersebut, dengan perincian 11 wajib pajak mendapati penghentian usai melakukan pengungkapan ketidakbenaran sesuai ketentuan Pasal 8 Ayat (3) UU KUP, dan 1 wajib pajak diajukan naik ke fase penyidikan.
Berikutnya, sebanyak 14 wajib pajak berada dalam fase case building, 1 wajib pajak telah disetujui dalam tahapan usulan Pemeriksaan Bukti Permulaan, serta 3 wajib pajak berada di bawah pengawasan.
Menurut Bimo, dari daftar 38 wajib pajak tersebut, sebagian di antaranya ditangani secara beririsan melintasi fungsi pengawasan, pemeriksaan, serta penegakan hukum untuk kurun tahun pajak yang berlainan.
“Melalui fungsi pengawasan, terdapat 16 wajib pajak yang telah melakukan pembayaran, sementara melalui fungsi pemeriksaan terdapat 13 wajib pajak yang telah melakukan pembayaran,” kata dia.
Adapun modus yang umum dipraktikkan oleh entitas perusahaan yang menghindari kewajiban perpajakan tersebut melingkupi aktivitas penjualan yang tidak dilaporkan secara sah serta tidak dibarengi penerbitan Faktur Pajak, sehingga PPN yang semestinya dipungut menjadi luput teradministrasi.
Kemudian, pemanfaatan rekening milik pihak ketiga atau nominee sehingga alur transaksi pembayaran tidak terekam secara utuh pada pembukuan wajib pajak, serta mekanisme pembayaran langsung dari pihak konsumen kepada pemasok sementara posisi wajib pajak sekadar berkedudukan sebagai perantara transaksi.
Terakhir, yakni penerbitan maupun penggunaan Faktur Pajak yang tidak didasarkan pada transaksi riil untuk merekayasa atau mengkreditkan Pajak Masukan yang tidak sah.
“Setiap wajib pajak tetap ditangani berdasarkan data, fakta, dan bukti masing-masing. Temuan pola ketidakpatuhan tersebut tidak berarti bahwa seluruh pelaku usaha pada sektor besi dan baja melakukan pelanggaran,” ujar Bimo.
Dirjen Pajak menegaskan bahwa tindakan atas sektor besi dan baja ini tidak semata-mata diorientasikan untuk mengejar pasokan penerimaan negara.
Kebijakan tersebut juga menjadi bagian dari fondasi untuk membangun kepatuhan yang konsisten sekaligus menghadirkan iklim perlakuan yang adil bagi seluruh pelaku usaha.
“Prinsipnya, wajib pajak yang patuh harus memperoleh pelayanan dan kepastian. Wajib pajak yang belum patuh kami dorong untuk memperbaiki kepatuhannya. Namun, apabila berdasarkan bukti ditemukan adanya pelanggaran yang memenuhi unsur tindak pidana perpajakan, DJP akan melakukan penegakan hukum secara tegas sesuai dengan ketentuan yang berlaku," tuturnya.